BDI פרסונל: מה אומר עליכם דירוג האשראי האישי ואיך לשפר אותו
מאת מערכת אבנר ביטוחי בריאות·25 בספטמבר 2026·3 דק' קריאה
הידיעה שיש מספר אחד שמשפיע על היכולת לקחת משכנתא, לקבל הלוואה או אפילו להוציא כרטיס אשראי חדש, יכולה קצת להלחיץ. ציון האשראי האישי הפך לחלק בלתי נפרד מהחיים הכלכליים של כל אחד מאיתנו, אבל החדשות הטובות הן שאפשר לשלוט בו ולשפר אותו ברגע שמבינים איך המערכת באמת עובדת.
המספר שמחליט על העתיד הכלכלי - איך זה עובד באמת?
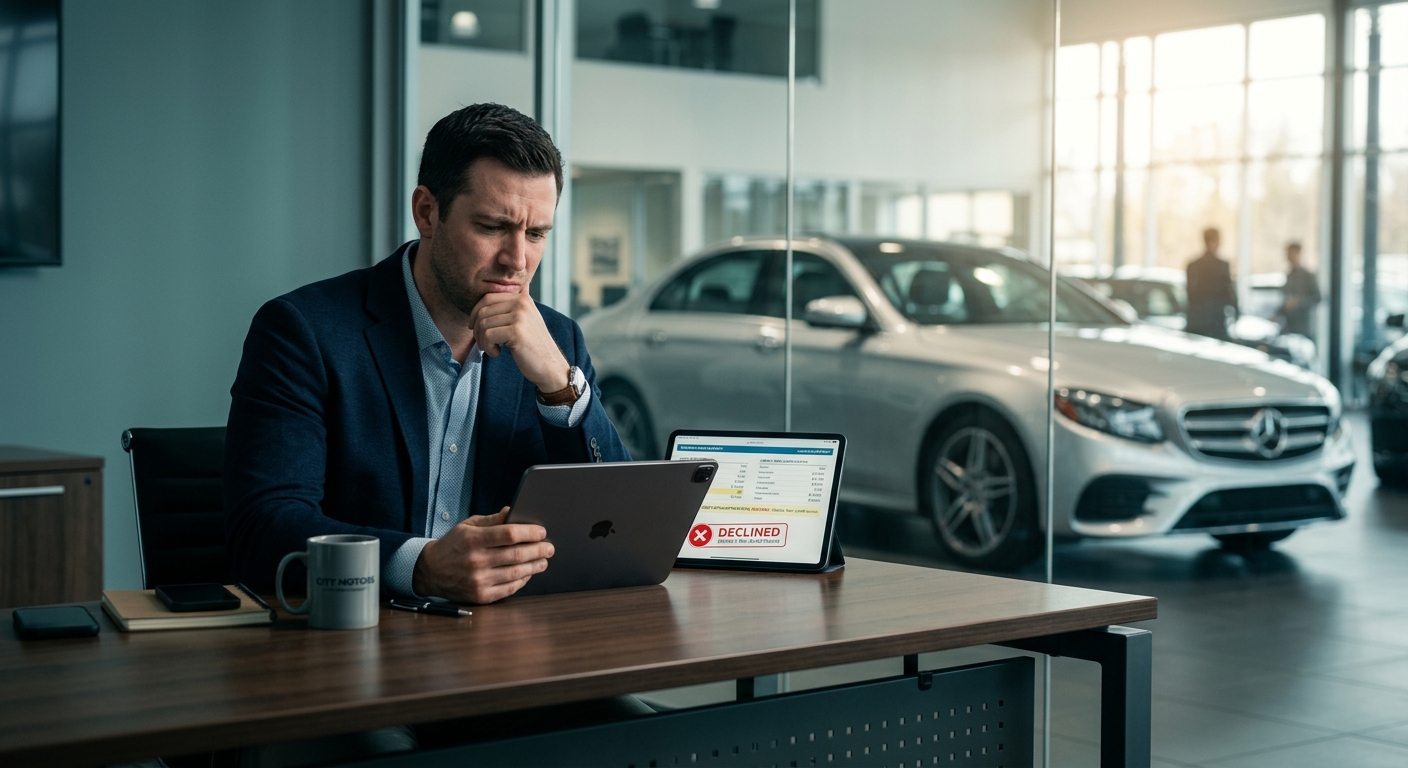
רונן רצה בסך הכל להחליף את הרכב הישן שלו שהתחיל לעשות בעיות רציניות. הוא הגיע לסוכנות הרכב, בחר דגם שמתאים לתקציב, והגיש בקשה למימון בנקאי. לתדהמתו, הבקשה סורבה במקום, רק בגלל צ'ק אחד שחזר לפני שנתיים. התסכול של רונן היה עצום, במיוחד כי הוא עובד מסודר ומרוויח טוב, אבל הסירוב הזה גרם לו להבין שחייבים לקחת שליטה על הנתונים האישיים. כדי להבין מה קרה שם, צריך להכיר את המושג שנקרא דירוג אשראי. חברות שונות אוספות נתונים כלכליים, ומייצרות דו"ח מקיף שמשקף את ההיסטוריה הפיננסית. מי שרוצה לבדוק את הנתונים שלו באופן מסודר יכול להוציא דו"ח דרך חברת BDI פרסונל ולקבל תמונת מצב מדויקת. הבנת המצב הקיים היא תמיד הצעד הראשון בדרך ליצירת יציבות כלכלית טובה יותר.
אילו פעולות יומיומיות משפיעות על הציון הסופי?
פעולות שנראות שוליות לגמרי יכולות לשנות את הדירוג מקצה לקצה, לטובה או לרעה.
כל התנהלות מול הבנק או חברות האשראי נרשמת ונשמרת במערכת, ומשפיעה באופן ישיר על רמת הסיכון שהגופים הפיננסיים רואים.
תשלום בזמן של הלוואות ומשכנתאות מראה על אחריות אישית גבוהה.
חריגה ממסגרת האשראי בחשבון העובר ושב מאותתת על בעיה בתזרים.
צ'קים שחוזרים או הוראות קבע שלא מכובדות פוגעים משמעותית בציון.
בקשות מרובות להלוואות בזמן קצר יכולות להיתפס כמצוקה כלכלית.
הקפדה על התנהלות שוטפת תקינה היא הבסיס לשמירה על פרופיל חיובי ואמין בעיני המלווים.
⭐טיפ זהב⭐
חשוב לעקוב אחרי מסגרת האשראי ולא להגיע לקצה שלה, גם אם לא חורגים ממנה לגמרי, כי ניצול מקסימלי קבוע נחשב לנורה אדומה.
מה עושים כשמגלים טעות בנתונים הפיננסיים?
לפעמים מגלים שהציון נמוך בגלל מידע שגוי או לא מעודכן שמקלקל את התמונה כולה.
זיהוי מקור הבעיה
ברגע שמקבלים את הדו"ח, צריך לעבור עליו בשבע עיניים. לפעמים מופיעה בו הלוואה שכבר שולמה במלואה או חוב ישן לחברת תקשורת שבכלל בוטל. חשוב לאתר כל רישום שנראה חשוד או לא הגיוני לפני שפונים לבקש תיקון.
תהליך מחיקת רישום שגוי
אם מצאתם טעות, אפשר וצריך לפעול מיד כדי למחוק אותה. יש מנגנון מוסדר שמאפשר להגיש בקשה לתיקון המידע ישירות למאגר נתוני האשראי של בנק ישראל. ברגע שהטעות מתוקנת, הציון מתעדכן די מהר ומצב העניינים חוזר להיות תקין.
תיקון של נתון שלילי שגוי אחד יכול להקפיץ את הדירוג בצורה משמעותית ולפתוח דלתות למימון בתנאים הרבה יותר טובים.
צעדים פרקטיים לבנייה מחדש של אמון פיננסי
מי שהדירוג שלו נפגע בגלל טעויות אמיתיות של העבר, צריך לדעת שהמצב ממש לא אבוד. אפשר לתקן, אבל זה דורש קצת סבלנות ועבודה עקבית.
צמצום מסגרות אשראי פתוחות שאין בהן באמת שימוש יומיומי.
הקפדה נוקשה על כיסוי המינוס לפני שיורדים החיובים הגדולים.
לקיחת הלוואה קטנה והחזרתה בזמן בדיוק לפי הלוח, רק כדי לייצר היסטוריה חיובית.
יישום של הצעדים האלה מייצר רצף של נתונים ירוקים שדוחקים לאט לאט את ההיסטוריה השלילית החוצה.
💡חשוב לדעת💡
נתונים שליליים נשמרים במאגר לתקופה של שלוש שנים, כך שגם אם עשיתם טעות קשה בעבר, הזמן עצמו עושה את שלו ופותח דף חדש.
איך הציון האישי מתרגם לכסף בכיס שלכם?
בסופו של דבר, המספר הזה קובע כמה תשלמו על הכסף שאתם לווים. אנשים עם דירוג גבוה מקבלים תנאי VIP, בזמן שאחרים נאלצים להתמודד עם ריביות שפוגעות באיכות החיים.
הבנקים מתמחרים את רמת הסיכון של כל לקוח, ולכן ציון אשראי גבוה חוסך עשרות ואפילו מאות אלפי שקלים לתקופה ארוכה.
רמת הדירוג
השפעה על הלוואות רגילות
השפעה על משכנתא
גבוהה ומצוינת
אישור מהיר וריביות אטרקטיביות מתחת לממוצע בשוק
תמהיל גמיש, אחוזי מימון גבוהים וריבית נמוכה
בינונית סבירה
אישור מותנה לרוב בערבים או שעבודים, ריבית ממוצעת
בחינה רצינית יותר של ההכנסות, ריביות מעט יקרות יותר
נמוכה ובעייתית
סיכוי גבוה לסירוב או הצעות בריבית מקסימלית
דרישה לערבים חזקים, אחוזי מימון נמוכים מאוד או סירוב מוחלט
חיסכון בריביות הוא אחת הסיבות המרכזיות שבגללן שווה להשקיע זמן בשיפור הנתונים האישיים. כל אדם שרוצה להתנהל חכם מול הבנקים חייב להכיר את הנתונים שעליהם הם מתבססים. בניית היסטוריה פיננסית טובה דורשת התמדה, מודעות גבוהה ותשומת לב לפרטים הקטנים. כשמבינים איך לשמור על פרופיל חיובי ולתקן טעויות בזמן, כל תהליך בקשת המימון הופך לפשוט, מהיר ומשתלם הרבה יותר.